

Serrurier remboursé par l’assurance habitation ?
 Photo : Pexels — Mikhail Nilov
En bref
- L’assurance habitation rembourse la remise en état après effraction, pas l’ouverture d’une porte claquée.
- La garantie vol n’est pas incluse partout : elle dépend de la formule souscrite et des moyens de protection exigés.
- La franchise s’applique par sinistre et absorbe souvent une bonne part de la facture.
- Une facture détaillée, le récépissé de plainte et des photos avant réparation font l’essentiel du dossier.
- Le vol se déclare dans un délai minimal de 2 jours ouvrés après la découverte, selon Service-public.
Une porte forcée, un cylindre arraché, une facture de serrurier à régler le soir même : le sinistre coûte déjà cher avant que l’assurance entre en jeu. La question qui vient ensuite est toujours la même. L’assurance habitation rembourse-t-elle cette facture ?
La réponse tient à trois éléments qu’il faut séparer : la cause du sinistre, la garantie réellement souscrite et la qualité des preuves fournies. Un cambriolage avec effraction n’ouvre pas les mêmes droits qu’une clé cassée dans le barillet.
Beaucoup de contrats paient une partie de la remise en état, rarement l’ouverture de porte seule. D’autres ne couvrent ni l’une ni l’autre. La différence se lit dans les conditions particulières, pas dans la plaquette commerciale.
Cet article détaille ce que la garantie vol prend en charge, ce qu’elle refuse, comment se calcule l’indemnité et quelles pièces font basculer un dossier. Il ne vend pas de serrurerie : il explique la mécanique du remboursement.
2 jours
délai minimal pour déclarer un vol après découverte
2 ans
délai pour agir en justice contre l’assureur
1 sinistre
une seule franchise, même avec deux factures
5 pièces
à réunir pour un dossier défendable
Une cause, une garantie : le tableau qui oriente
Avant de chercher un montant, il faut nommer ce qui est arrivé. Le même serrurier, la même porte et la même facture peuvent relever de trois garanties différentes, ou d’aucune.
Aucun assureur n’indemnise « un serrurier ». Il indemnise un événement garanti : vol, bris de glace, dégât des eaux, responsabilité civile. La facture n’est que la conséquence de cet événement.
| Situation | Garantie mobilisable | Pièce décisive |
|---|---|---|
| Situation Effraction avec dégâts | Garantie mobilisable Garantie vol, si elle figure au contrat | Pièce décisive Plainte, photos, facture détaillée |
| Situation Clés volées ou perdues | Garantie mobilisable Parfois couverte, si le contrat le prévoit | Pièce décisive Plainte et déclaration écrite |
| Situation Clé cassée, porte claquée | Garantie mobilisable Hors garantie vol, parfois assistance | Pièce décisive Facture et rapport d’intervention |
| Situation Vitre brisée | Garantie mobilisable Bris de glace, garantie distincte | Pièce décisive Devis du vitrier |
| Situation Dégât causé par un tiers | Garantie mobilisable Responsabilité civile du tiers | Pièce décisive Constat et mise en cause |
| Situation Serrure usée | Garantie mobilisable Aucune : entretien courant | Pièce décisive Devis de remplacement |
La première colonne nomme la situation réelle : c’est elle qui décide de la garantie, pas le montant de la facture.
Le cas le plus favorable reste l’effraction constatée. La porte porte des traces, le cylindre est forcé, la plainte est déposée : le dossier se tient debout tout seul.
Le cas le plus défavorable est la clé oubliée à l’intérieur. Il n’y a ni vol, ni dégradation, ni tiers responsable. La facture est légitime, mais elle ne rencontre aucune garantie.
Entre les deux, il existe une zone grise. Les clés perdues ou dérobées en dehors du logement peuvent être couvertes si le contrat le mentionne. Sans cette mention, la démarche s’arrête là.
La charge de la preuve vous revient. C’est à vous de démontrer l’effraction, la date et le montant. Un assureur qui refuse ne gagne pas par défaut : il constate qu’une pièce manque.
Ce que la garantie vol prend en charge
La garantie vol ne se limite pas aux objets dérobés. Elle couvre aussi les dégâts causés pour entrer, dès lors que le contrat le prévoit. Service-public le formule clairement : la garantie peut inclure les détériorations immobilières et les actes de vandalisme commis lors du vol ou de sa tentative.
Le vocabulaire du contrat n’est pas celui du serrurier. Le premier parle de détérioration immobilière ; le second parle de montant, de gâche et de cylindre. La traduction se fait avant la déclaration, pas pendant la discussion avec l’expert.
Concrètement, cela vise la porte, le montant, la gâche, le cylindre, parfois l’encadrement ou la vitre. Une serrure arrachée au pied-de-biche entre dans cette catégorie. Un cylindre crocheté aussi, même sans dégât apparent.
La détérioration immobilière suit le vol
La distinction utile est simple. Ce qui a été dégradé pendant l’effraction relève du sinistre vol. Ce qui a été remplacé pour votre confort n’en relève pas.
Une serrure changée parce que le pêne ne verrouille plus n’a rien à voir avec un cambriolage. Une serrure changée parce que le cylindre a été forcé au tournevis est une remise en état.
Le contrat précise le plafond applicable, et parfois un sous-plafond pour les détériorations immobilières. Cette ligne se cherche dans les conditions générales, section « garantie vol », avant de déclarer quoi que ce soit.
La serrure changée pour sécuriser
Après un cambriolage, le logement doit être remis en sécurité sans attendre. Service-public autorise les mesures d’urgence, tout en rappelant qu’il ne faut pas engager de réparations importantes sans l’accord préalable de l’assureur.
Traduction pratique : une fermeture provisoire, un cylindre neuf de base ou une porte condamnée passent en urgence. Une serrure trois points haut de gamme commandée le lendemain mérite un devis validé par écrit.
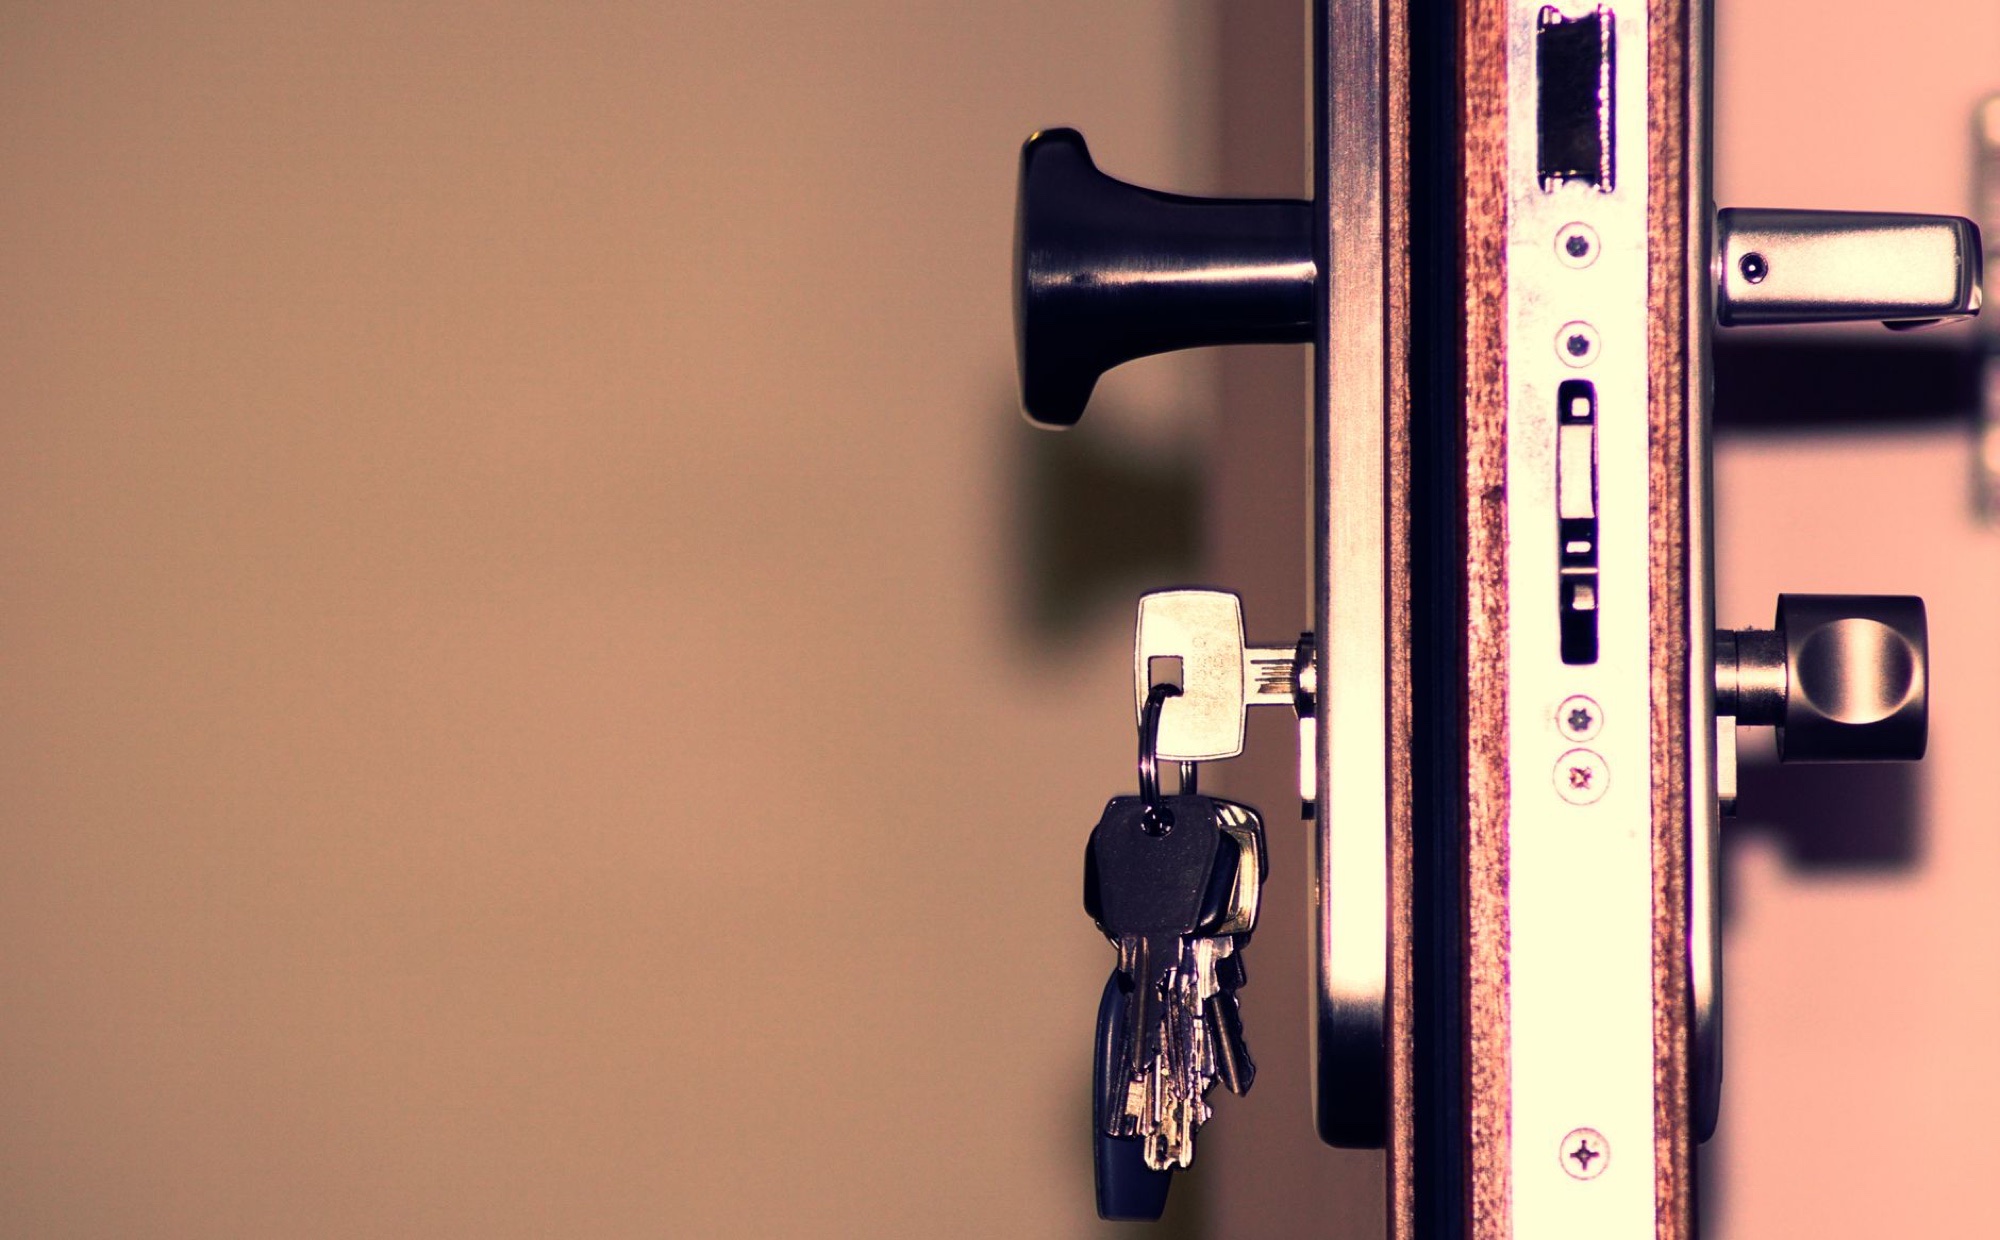
Conservez le cylindre démonté et photographiez-le sous deux angles. La pièce cassée devient une preuve, et elle explique souvent mieux l’effraction qu’un constat rédigé trois jours plus tard.
Un cylindre se remplace sans changer toute la serrure, à condition que le corps soit intact et que la gâche n’ait pas bougé. Cette précision compte au moment du devis : la serrure complète proposée là où un cylindre suffit ajoute une ligne que l’expert discutera.
Ce que la garantie vol ne paie pas
Trois situations reviennent sans cesse et restent à votre charge.
La porte claquée avec les clés à l’intérieur n’est pas un vol. Aucun assureur ne la traite comme tel, sauf garantie assistance spécifique prévue au contrat.
La clé cassée dans le barillet relève de l’usure ou de la maladresse, pas de l’effraction. Certains contrats la couvrent au titre de l’assistance, rarement au titre du vol.
Le remplacement d’une serrure fatiguée, la pose d’un cylindre certifié ou la mise en conformité d’une porte sont de l’entretien courant. Ces travaux améliorent le logement ; ils ne réparent pas un sinistre.
L’assistance dépannage, souvent oubliée
Beaucoup de contrats multirisques incluent une garantie assistance, distincte de la garantie vol. Elle organise l’intervention d’un dépanneur, pour une ouverture de porte ou un dépannage urgent.
Cette assistance ne paie pas l’effraction. Elle prend en charge le déplacement et l’ouverture, dans la limite d’un plafond annuel et d’un nombre d’interventions fixé au contrat. La serrure remplacée reste à votre charge.
Le réflexe utile consiste à appeler l’assistance avant le serrurier. Une intervention commandée sans passer par elle peut être refusée, même si la facture est justifiée.
Certaines cartes bancaires portent aussi une assistance habitation. Vérifiez les conditions avant de conclure : le plafond et le délai d’intervention y sont souvent plus serrés qu’au contrat.
La clause du contrat décide plus que la loi
La loi ne fixe pas ce qu’un assureur doit rembourser sur une serrure. Elle encadre le contrat, et le contrat fixe les garanties. Deux logements voisins, deux compagnies, deux résultats.
La garantie vol n’est pas incluse dans toutes les formules. Le contrat d’habitation de base couvre en général incendie, dégâts des eaux et responsabilité civile. La multirisques habitation ajoute souvent vol et vandalisme, parfois sous forme d’option payante.
Les moyens de protection exigés
France Assureurs le rappelle : les sociétés peuvent exiger des moyens de protection avant d’accorder la garantie vol. Deux systèmes de fermeture sur la porte d’entrée, des volets résistants ou des grilles sur les fenêtres accessibles, une porte blindée, une alarme.
Cette exigence ne s’arrête pas à la pose. L’utilisation effective de tous les moyens prévus est demandée pendant la nuit et lors des absences prolongées, dont le seuil varie d’un contrat à l’autre.
Une alarme installée mais jamais armée, un verrou posé mais non utilisé, une porte blindée laissée entrouverte : l’exclusion peut s’appliquer.
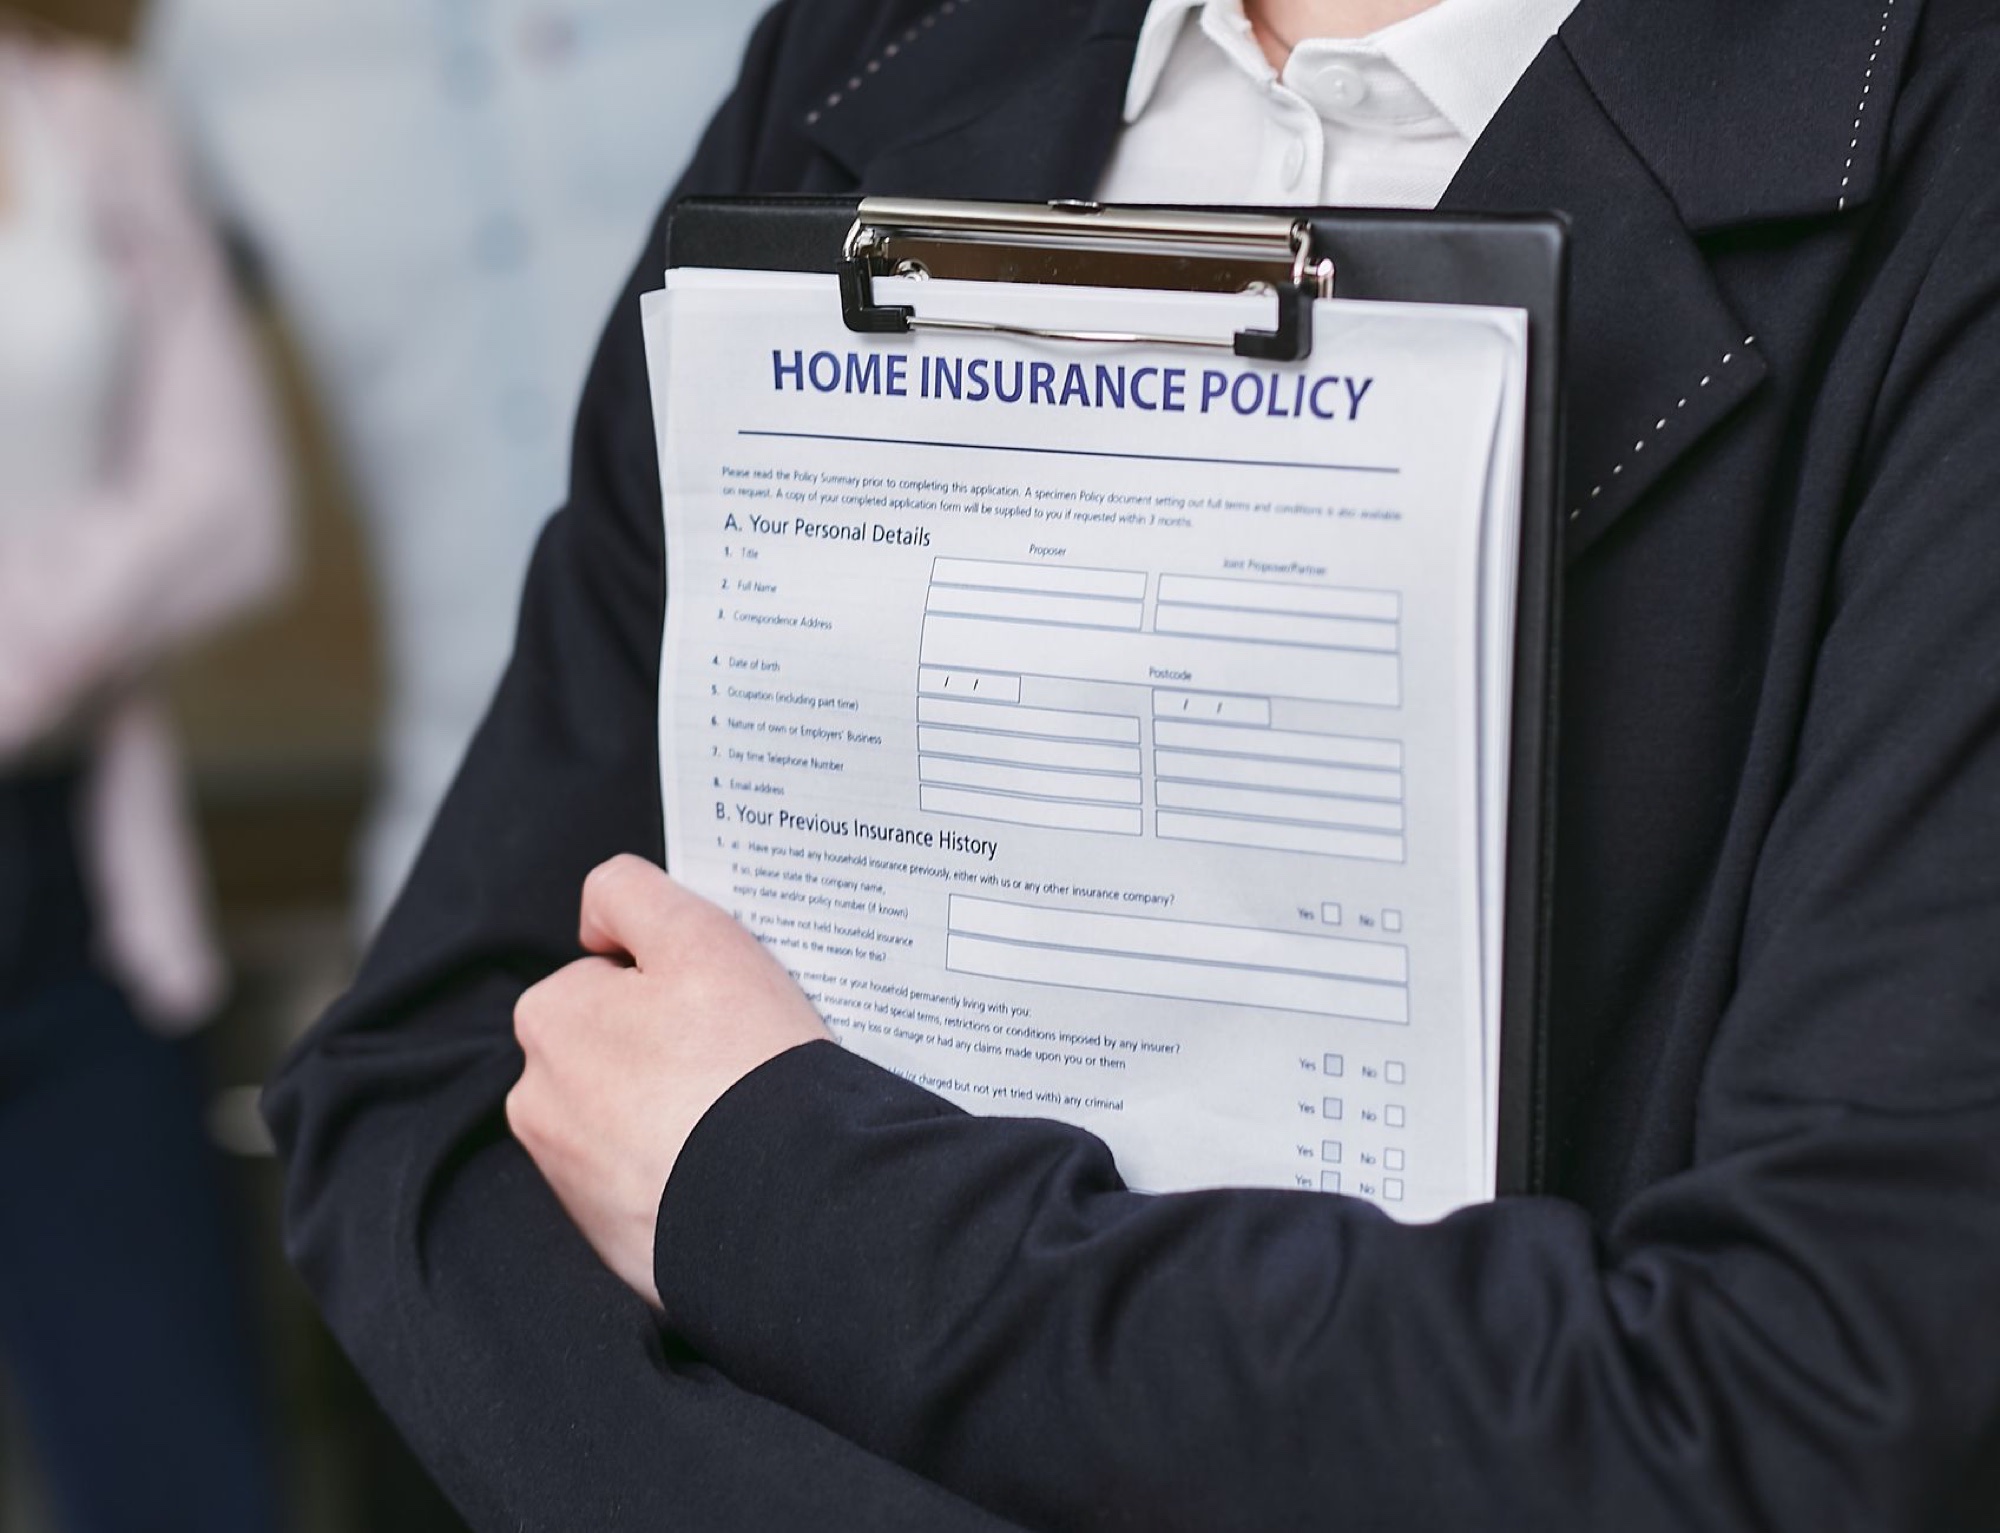
Le document qui compte n’est pas la brochure de souscription. Les conditions particulières nomment l’adresse, la valeur déclarée, les options retenues et la franchise. Les conditions générales expliquent ensuite comment elles s’appliquent.
Une déclaration inexacte se paie cher
Le Code des assurances sanctionne la fausse déclaration. L’article L113-8 vise la déclaration intentionnellement fausse : le contrat peut être nul et les primes restent acquises à l’assureur.
L’article L113-9 traite l’omission ou l’inexactitude non intentionnelle. L’indemnité est alors réduite, dans le rapport entre la prime payée et celle qui aurait été due.
Concrètement, déclarer une alarme certifiée qui ne l’est pas, ou un double de clé qui n’existe plus depuis deux ans, fragilise tout le dossier. La vérification se fait avant la signature, pas après le sinistre.
Reste ensuite une question de chiffres. Une garantie qui répond favorablement ne signifie pas une facture soldée : trois mécanismes s’appliquent dans l’ordre, et ils se cumulent.
Franchise, plafond, vétusté : le calcul réel
La franchise est la part qui reste à votre charge sur chaque sinistre. Elle figure en euros ou en pourcentage, avec parfois un montant spécifique pour la garantie vol.
Le plafond limite l’indemnisation. Il s’exprime en euros, parfois en multiple de la cotisation, avec des sous-plafonds pour les bijoux, les espèces ou les biens rangés dans les dépendances.
La vétusté retire l’usure. Service-public indique que l’indemnisation se calcule le plus souvent sur la valeur de remplacement, vétusté déduite, sauf garantie valeur à neuf prévue au contrat.
Un exemple rend le mécanisme lisible. Facture de serrurier à 380 € TTC, franchise vol de 250 €, plafond confortable : l’indemnité attendue tourne autour de 130 €.
Si la même intervention est coupée en deux factures, la franchise s’applique une seule fois, parce qu’il n’y a qu’un sinistre. Le contraire se produit quand deux déclarations distinctes sont ouvertes pour la même porte.
L’ordre de grandeur surprend souvent. Une franchise habitation se situe fréquemment entre 150 et 300 €, ce qui absorbe une bonne part d’une ouverture de porte. Un remplacement de serrure après effraction se chiffre couramment entre 150 et 400 € TTC pose comprise, selon le niveau de la serrure.
Ces montants sont des ordres de grandeur de marché, pas un barème. Ils servent à poser un calcul, pas à négocier une facture à la baisse.
Attention
Les preuves qui font la différence
Un dossier d’indemnisation repose sur la preuve des dommages. Service-public liste les pièces attendues : récépissé de plainte, photos des effractions, factures ou bons de garantie des biens volés, devis de remise en état.
La facture du serrurier doit permettre de refaire le calcul. Une ligne « dépannage » à 800 € ne dit ni ce qui a été changé, ni sur quelle serrure, ni pourquoi.
- Facture détaillée : désignation, référence du cylindre ou de la serrure, main-d’œuvre, TVA
- Récépissé de plainte remis après le dépôt au commissariat ou à la gendarmerie
- Photos datées de la porte, du montant, de la gâche et du cylindre avant remplacement
- Devis signé dès que les réparations dépassent la simple sécurisation
- Constat amiable quand un tiers est à l’origine du dégât
- Preuve des moyens de protection exigés : facture d’alarme, attestation de pose, photos
- Coordonnées complètes de l’entreprise intervenue et numéro de facture
La facture doit porter le nom de l’assuré. Une facture établie au nom d’un proche, d’un voisin ou du syndic ne s’impute pas sur votre contrat sans explication écrite.
Une photo prise avant le nettoyage vaut mieux qu’un constat rédigé de mémoire. Les traces de levier sur le montant, les vis arrachées de la gâche et la marque du tournevis dans le barillet racontent l’effraction.
Gardez aussi les pièces remplacées. Un cylindre forcé posé sur le bureau de l’expert explique le sinistre sans discussion ; le même cylindre jeté à la déchetterie laisse place aux suppositions.
Les délais à ne pas laisser filer
Le premier délai est court. Service-public indique que le vol doit être déclaré dans un délai minimal de 2 jours ouvrés après en avoir eu connaissance. Ce minimum est un plancher, pas une tolérance : le contrat peut prévoir autre chose.
La déclaration n’attend pas le devis. Elle fixe la date de départ ; les pièces complètent ensuite le dossier. Un assureur préfère une déclaration à l’heure à un dossier parfait transmis trois semaines plus tard.
Le second délai concerne les réparations. Pas de travaux importants sans accord préalable de l’assureur, sauf mesures d’urgence pour sécuriser le logement. Une serrure provisoire entre dans l’urgence ; une porte blindée complète mérite un accord écrit.
Le troisième est celui de l’action en justice : deux ans à compter du sinistre ou de la date à laquelle vous en avez eu connaissance. Ce délai court même si le dossier traîne.
Notez les dates et les heures : l’appel au serrurier, son arrivée, le départ, le règlement. Ces horodatages expliquent les majorations nocturnes et coupent court aux contestations sur le prix.
Combien de temps pour être remboursé
Aucun délai légal unique ne fixe le paiement. Le contrat impose son délai pour transmettre la proposition d’indemnisation, et l’assureur s’y tient ou s’explique.
Deux étapes allongent le calendrier : la plainte et l’expertise. Un dossier déposé sans récépissé attend, un rapport d’expert non rendu bloque la proposition.
La relance se fait par écrit, avec la date de déclaration et le numéro de sinistre. Un appel téléphonique ne laisse aucune trace exploitable si le dossier s’enlise.
Quand le délai du contrat est dépassé sans réponse, une réclamation reste le premier levier, avant la saisine du médiateur.
Expertise, désaccord et recours
L’expertise n’est pas systématique. L’assureur désigne un expert quand il estime nécessaire de vérifier les circonstances du vol et d’évaluer le préjudice. L’expert prend rendez-vous, examine les lieux et les documents, puis remet un rapport.
Le rapport d’expertise se demande. Il n’arrive pas toujours spontanément. Sans lui, la proposition d’indemnisation reste difficile à discuter ligne par ligne.
La proposition arrive ensuite. Si le montant ne convient pas, commencez par une réclamation écrite à l’assureur, chiffres et factures à l’appui.
En cas de désaccord persistant, le médiateur de l’assurance peut être saisi gratuitement. Une contre-expertise reste possible, et parfois une tierce expertise pour départager les deux parties.
Une contestation se prépare avec des pièces, pas avec un courrier de principe. La facture détaillée, les photos et le rapport comparés point par point pèsent plus lourd qu’un mécontentement rédigé.
Contester une facture de serrurier
Une facture peut être contestée avant d’être payée, et parfois après. Le premier réflexe reste de demander un devis écrit avant le début des travaux, puis une facture qui sépare chaque ligne.
Les pratiques abusives existent : majoration annoncée au téléphone puis doublée sur place, pièce facturée sans référence, travaux non demandés. La fiche publique sur les arnaques au dépannage à domicile rappelle les vérifications de base.
Trois contrôles suffisent souvent : l’heure d’arrivée, la référence de la pièce posée et le nom de l’entreprise sur le véhicule. Un décalage entre la plaque, la facture et le devis est un signal fort.
Un paiement par carte laisse une trace datée et un nom. Le règlement en espèces sur le palier ne laisse rien, et l’assureur comme le médiateur travaillent sur des traces.
Quand la facture paraît anormale, la démarche utile est décrite pas à pas dans contester une facture de serrurier. Les majorations nocturnes, elles, s’analysent séparément : le détail figure dans les tarifs de nuit.
La porte palière et la copropriété
La porte de votre appartement est une partie privative. Sa serrure, son cylindre et sa gâche relèvent de votre contrat habitation, jamais de l’assurance de l’immeuble.
La porte d’entrée de l’immeuble, le digicode et le portail appartiennent aux parties communes. Leur réparation incombe au syndicat des copropriétaires, donc au syndic, et non à votre assureur.
Une intervention sur la porte du hall ne se déclare pas sur votre garantie vol. La facture doit aller au bon payeur, sinon elle revient.
Locataire, propriétaire, bailleur : qui déclare quoi
En location, la question se complique. Le locataire a son propre contrat habitation, qui couvre ses biens et sa responsabilité. Le propriétaire a le sien, pour l’immeuble et parfois pour la porte.
La serrure de la porte d’entrée appartient au logement loué. Qui déclare et qui paie dépend du bail, de l’origine du défaut et de la nature du remplacement.
Une effraction pendant une absence se déclare au contrat du locataire pour les biens, et au contrat du propriétaire pour l’immobilier quand celui-ci est couvert. Le partage exact se lit dans qui paie entre locataire et propriétaire.
Un changement de serrure sans accord écrit du bailleur expose une demande de remise en état à la sortie. À l’inverse, un bailleur qui tarde à sécuriser une porte forcée peut voir sa responsabilité engagée.
Un point reste constant. Le locataire ne peut pas faire supporter au bailleur une serrure changée pour son seul confort, et le bailleur ne peut pas laisser une porte non sécurisée après un cambriolage.
Une alarme déclarée change la donne
Si le contrat exige une alarme, l’oublier coûte cher. Une garantie vol conditionnée à un système actif peut être refusée si l’alarme était coupée le jour du cambriolage.
La déclaration d’une alarme n’est pas une obligation légale générale. C’est une clause du contrat qui crée l’obligation, et cette clause se lit mot par mot. Le détail figure dans déclarer une alarme à l’assurance.
Le raisonnement vaut pour tous les moyens de protection. Une porte blindée installée après la souscription, un verrou supplémentaire ou un changement de cylindre se signalent à l’assureur, surtout s’ils ont servi à obtenir une remise.
L’assurance habitation rembourse-t-elle l’ouverture d’une porte claquée ?
En général non. La garantie vol suppose une effraction ou un vol, pas un simple claquage. Une garantie assistance peut prendre en charge l’ouverture, avec un plafond et un nombre d’interventions limités par an.
Faut-il prévenir l’assureur avant de faire changer la serrure ?
Prévenez-le avant les travaux importants. Une mesure d’urgence pour sécuriser le logement est admise, mais une serrure haut de gamme ou une porte complète demande un accord écrit et un devis validé.
Quel délai pour déclarer un cambriolage à l’assurance ?
Service-public retient un délai minimal de 2 jours ouvrés après la découverte du vol. Déclarez au plus vite, par écrit, et joignez le récépissé de plainte.
La franchise s’applique-t-elle à la facture du serrurier ?
Oui, une franchise par sinistre. Deux factures pour la même effraction ne créent pas deux franchises, mais deux déclarations distinctes peuvent être traitées séparément.
Un locataire peut-il se faire rembourser la serrure changée ?
Cela dépend du bail et de l’origine du défaut. Le locataire déclare à son contrat habitation pour ses biens ; la serrure de la porte d’entrée relève souvent du propriétaire, sauf usure imputable au locataire.

Théo Desrousseaux
Artisan électricien — Yvelines (78), Hauts-de-Seine (92) et Paris Ouest
Électricien de terrain : installations, mises aux normes et dépannages au quotidien. J'ai fondé Sparx Élec et je dirige son magazine, lu en France et à l'international : chaque article est relu et validé par mes soins avant publication.
Mon parcours → Diplômes et certifications → Charte éditoriale → Signaler une correction factuelle →
Sans application mail : copier les informations
Adresse email et contexte prérempli :
theo@sparx-elec.fr
Article : https://www.sparx-elec.fr/remboursement-serrurier-assurance-habitation/
Édition : FR — Français
Erreur factuelle : [décrivez l’erreur factuelle]
Passage : [citez ou identifiez le passage]
Source : [URL de source facultative]
Sources officielles et références
- 1. Service-public — Assurance habitation et vol : conditions de prise en charge Officiel
- 2. Service-public — Assurance habitation et vol : conditions de prise en charge Officiel
- 3. France Assureurs — Assurance multirisques habitation : la garantie vol
- 4. Légifrance — Code des assurances, article L113-8 Officiel
- 5. Légifrance — Code des assurances, article L113-9 Officiel
- 6. Economie.gouv.fr — Eviter les arnaques : dépannage à domicile Officiel
Recevez les nouveaux guides
Une notification par semaine dans votre navigateur, sur les nouveaux guides et les changements de norme. Aucune adresse email demandée.
Calculez, comparez ou vérifiez.
Clés perdues : que faire pour sécuriser le logement
Clés perdues : sécuriser le logement, changer les cylindres et déclarer la perte à l’assurance sans payer deux fois les mêmes travaux.
Lire le guide Guide Porte blindée claquée : ouvrir sans l’abîmer Porte blindée claquée : pourquoi les méthodes classiques l’abîment, comment un serrurier l’ouvre et ce que coûte une intervention d’urgence. Lire le guide
 Guide Barillet débrayable : rôle, choix et pose Barillet débrayable : à quoi il sert, quand il est utile, comment le reconnaître et le poser sans affaiblir la sécurité de la porte. Lire le guide
 Guide Blindage d’une porte d’appartement : ce qui protège Blindage d’une porte d’appartement : renforts, serrure et paumelles, et ce qui protège réellement contre une effraction en quelques secondes. Lire le guide